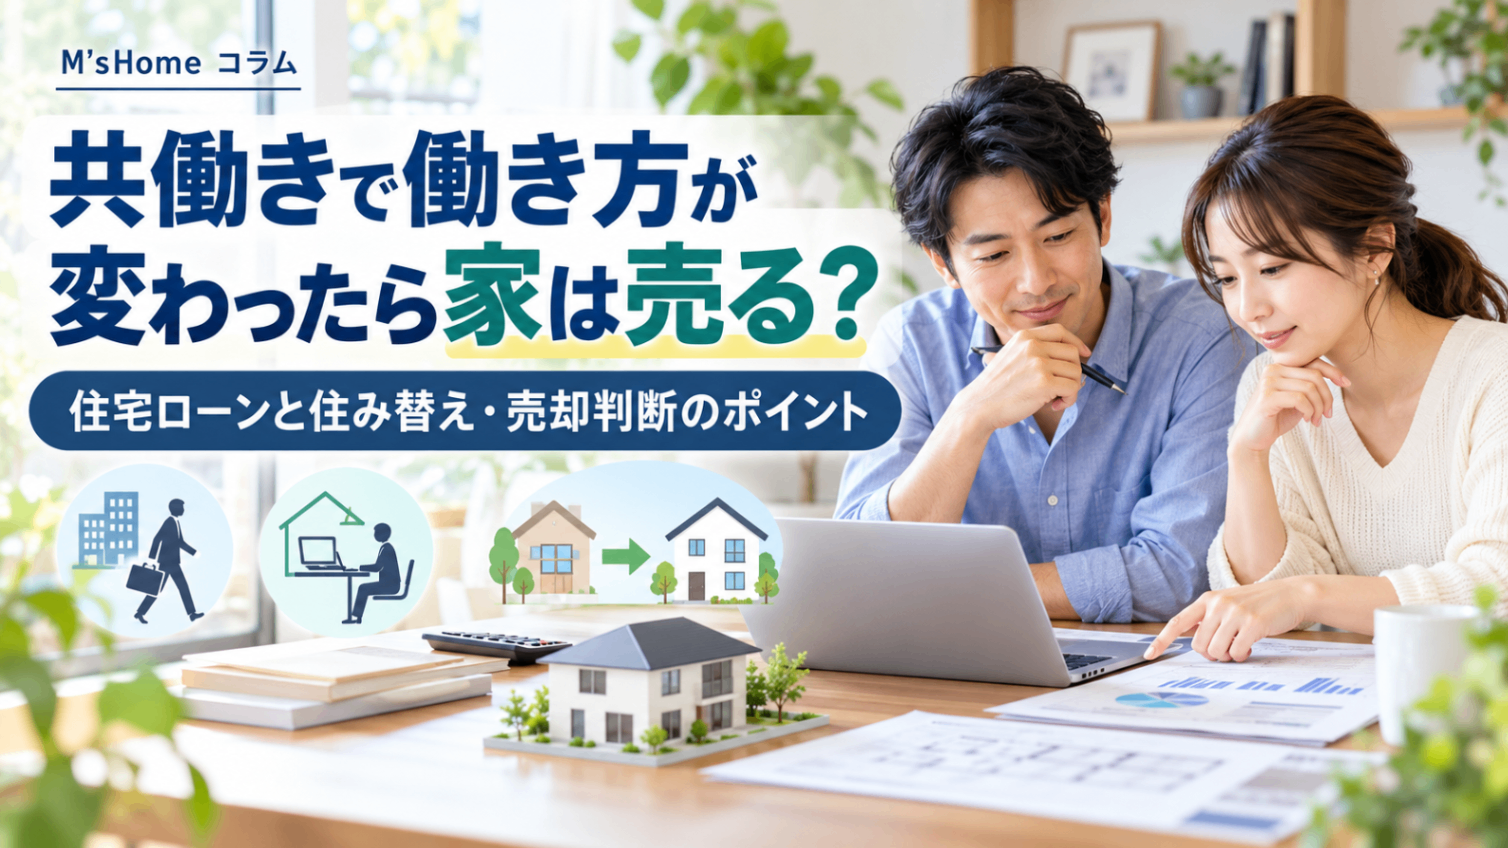
共働きを前提に購入した家でも、
転職や退職、在宅勤務、時短勤務などで
暮らし方が変わることがあります。
通勤に便利だった立地が必要なくなったり、
反対に仕事部屋が足りなくなったりすることも…
そんなときは、
「せっかく買った家だから」と住み続ける前に、
今の生活に合っているかを
確認することが大切です。
在宅勤務や勤務地の変化で必要な住環境も変わる
家を購入したときに重視した条件が、
数年後も同じとは限りません。
たとえば夫婦とも毎日出勤していた頃は、
駅までの近さが重要だったかもしれません。
在宅勤務が増えれば、
通勤時間よりも仕事に使える部屋や
家族それぞれが過ごせる場所が必要になります。
✅ 転職して勤務地が変わった
✅ 在宅勤務の日が増えた
✅ 夫婦どちらかの勤務時間が変わった
働き方が変わったときは、
購入時の条件ではなく、
これから数年の暮らしに、
今の家が合っているかを
考えることがポイントです。
🏠 広さだけでは判断できない
部屋数が足りていても、
仕事中の音がリビングまで聞こえる、
通勤先が変わって移動時間が長くなったなど、
暮らして初めて分かる問題もあります。
収入が変わったらローンも確認
共働き世帯では、
夫婦2人の収入を前提に
住宅ローンを組んでいるケースがあります。
そのため退職や時短勤務などで収入が変わると、
毎月の返済額が同じでも、
収入に対する住宅ローンの
負担は大きくなります。
さらに、収入が変わっていなくても、
金利や物価の上昇によって
家計の負担が増えることがあります。
変動金利の住宅ローンでは、
金利の動きによって
返済額が増える場合も…。
また、食費や光熱費、日用品などの
毎月の生活費が上がれば、
これまで無理なく払えていた住宅ローンでも
負担を感じやすくなります。
確認したいのは
ローンだけではありません。
固定資産税や修繕費、
マンションなら管理費や修繕積立金など、
住み続ける限り必要になる費用もあります。
💰 払える金額だけで考えない
毎月返済できていても、
貯蓄がほとんど増えない状態では、
設備の故障や車の買い替えなど、
まとまった支出への備えが難しくなります。
そこで、
次のような費用も見ておきましょう。
✅ 毎月の住宅ローン返済額
✅ 固定資産税や管理費などの住居費
✅ 今後必要になりそうな生活費
住宅費だけでなく、
今後の生活に必要なお金まで含めて
考えることが大切です。
住み続ける場合と売る場合を比べる
働き方が変わったからといって、
すぐに家を売る必要はありません。
今の家に住み続ける場合と、
売却して住み替える場合を
比べてから決められます。
住み続けるなら、
住宅ローンや維持費に加えて、
新しい勤務先までの交通費や
通勤時間も確認します。
売却するなら、
査定価格と住宅ローン残高、
売却にかかる費用を確認し、
次の住まいに使える金額を考えます。
🔍 査定は判断材料として使える
✅ 今の家がいくらで売れそうか
✅ 売却代金からローン残高などを差し引いた後、
どの程度残りそうか
✅ 次の住まいに必要な費用はいくらか
この数字が分かると、
「このまま住む」「売って住み替える」
を具体的に比較しやすくなります。
暮らしが変わったら住まいも確認
M'sHomeは、
家や土地の売却相談に
数多く対応しています。
住宅ローンが残っている家の売却についても、
残高や査定価格を踏まえながら、
売却方法をご案内します。
また、名義変更が必要な場合は司法書士、
税金の確認は税理士、
土地の境界や測量は土地家屋調査士など、
内容に応じて各分野の専門家と連携しています。
一人で住宅ローンや売却について
すべて調べる必要はありません。
まずは今の家がどのくらいで売れそうかを知り、
これからの働き方に合う
住まいを一緒に考えていきましょう。
住み続けるか売却するか決めきれないときも、
M'sHomeへお気軽にご相談ください。